Câu tôi được hỏi nhiều nhất không phải là mua lô nào, mà là giờ đã phải lúc mua chưa. Người hỏi thường đã có tiền, đã ngắm khu, chỉ còn phân vân chuyện thời điểm.
Muốn trả lời được câu đó, phải đọc được dòng tiền thị trường — tức là tiền trong nền kinh tế đang chảy về đâu. Bài này tôi chỉ ra vài dấu hiệu đọc được, và một điều quan trọng hơn: vì sao đúng lúc của thị trường vẫn thua đúng lúc của chính mình.
1. Dòng tiền thị trường, nói cho dễ hiểu
Dòng tiền thị trường có thể hiểu đơn giản là tiền đang chảy về đâu.
Khi tiền rẻ, lãi vay dễ chịu, người mua tự tin, doanh nghiệp huy động vốn thuận lợi, thị trường thường sôi động hơn. Khi tiền thận trọng, ngân hàng siết rủi ro kỹ hơn, người có tiền ưu tiên giữ tiền mặt, thị trường chậm lại.
Với đất, dòng tiền đến từ bốn nguồn chính.
Một là tín dụng ngân hàng — tiền vay của người mua và của doanh nghiệp. Hai là tiền thật của người dân và nhà đầu tư tích lũy được. Ba là dòng vốn đi qua thị trường chứng khoán, trái phiếu. Bốn là dòng tiền thay thế: tiền gửi, vàng, ngoại tệ hoặc các kênh khác — khi những chỗ đó kém hấp dẫn, một phần tiền sẽ tìm sang đất.
Khi một trong bốn nguồn này thay đổi, thị trường sẽ chuyển động. Nhưng chuyển động không đều: có chỗ phản ứng trong vài ngày, có chỗ phải vài tháng sau mới thấy.
2. Ba dấu hiệu đọc được mà không cần công cụ gì phức tạp
Dấu hiệu thứ nhất là điều kiện vay. Đất là tài sản cần vốn lớn. Người mua cần vay, chủ đầu tư cần vốn triển khai. Khi vay dễ và lãi dễ chịu, sức mua cải thiện. Khi điều kiện vay khó hơn hoặc lãi tăng, người mua cân nhắc lâu hơn, giao dịch chậm lại.
Dữ liệu từ Ngân hàng Nhà nước cho thấy đến ngày 30/6/2025, dư nợ tín dụng toàn hệ thống đạt trên 17,2 triệu tỷ đồng, tăng 9,9% so với cuối năm 2024; đồng thời cơ quan điều hành nhấn mạnh định hướng tăng trưởng tín dụng an toàn, hiệu quả và kiểm soát chặt các lĩnh vực tiềm ẩn rủi ro. Nghĩa là tiền vẫn chảy, nhưng không phải chảy đều vào mọi thứ.
Dấu hiệu thứ hai là giao dịch thật, đọc cùng tồn kho. Theo thông tin Bộ Xây dựng công bố, quý II/2025 ghi nhận khoảng 157.021 giao dịch bất động sản gồm căn hộ, nhà riêng và đất nền; tồn kho tại các dự án khoảng trên 25.294 căn hoặc nền.
Hai con số này phải đọc cùng nhau. Có giao dịch không có nghĩa mọi phân khúc đều hấp thụ tốt. Điều cần nhìn là giao dịch tăng ở đâu, tồn kho nằm ở đâu, giá bán và pháp lý của nhóm đang bán được ra sao.
Dấu hiệu thứ ba là khẩu vị của tiền nhàn rỗi. Khi lãi suất tiền gửi còn hấp dẫn, một phần tiền chọn ở lại chỗ an toàn. Khi lợi suất tiền gửi kém đi, tiền có xu hướng đi tìm tài sản khác. Nhưng lợi nhuận kỳ vọng cao hơn luôn đi kèm rủi ro cao hơn — và với đất, rủi ro nằm ở pháp lý và thanh khoản chứ không phải ở bảng giá.
3. Vì sao đất phản ứng chậm hơn tin tức
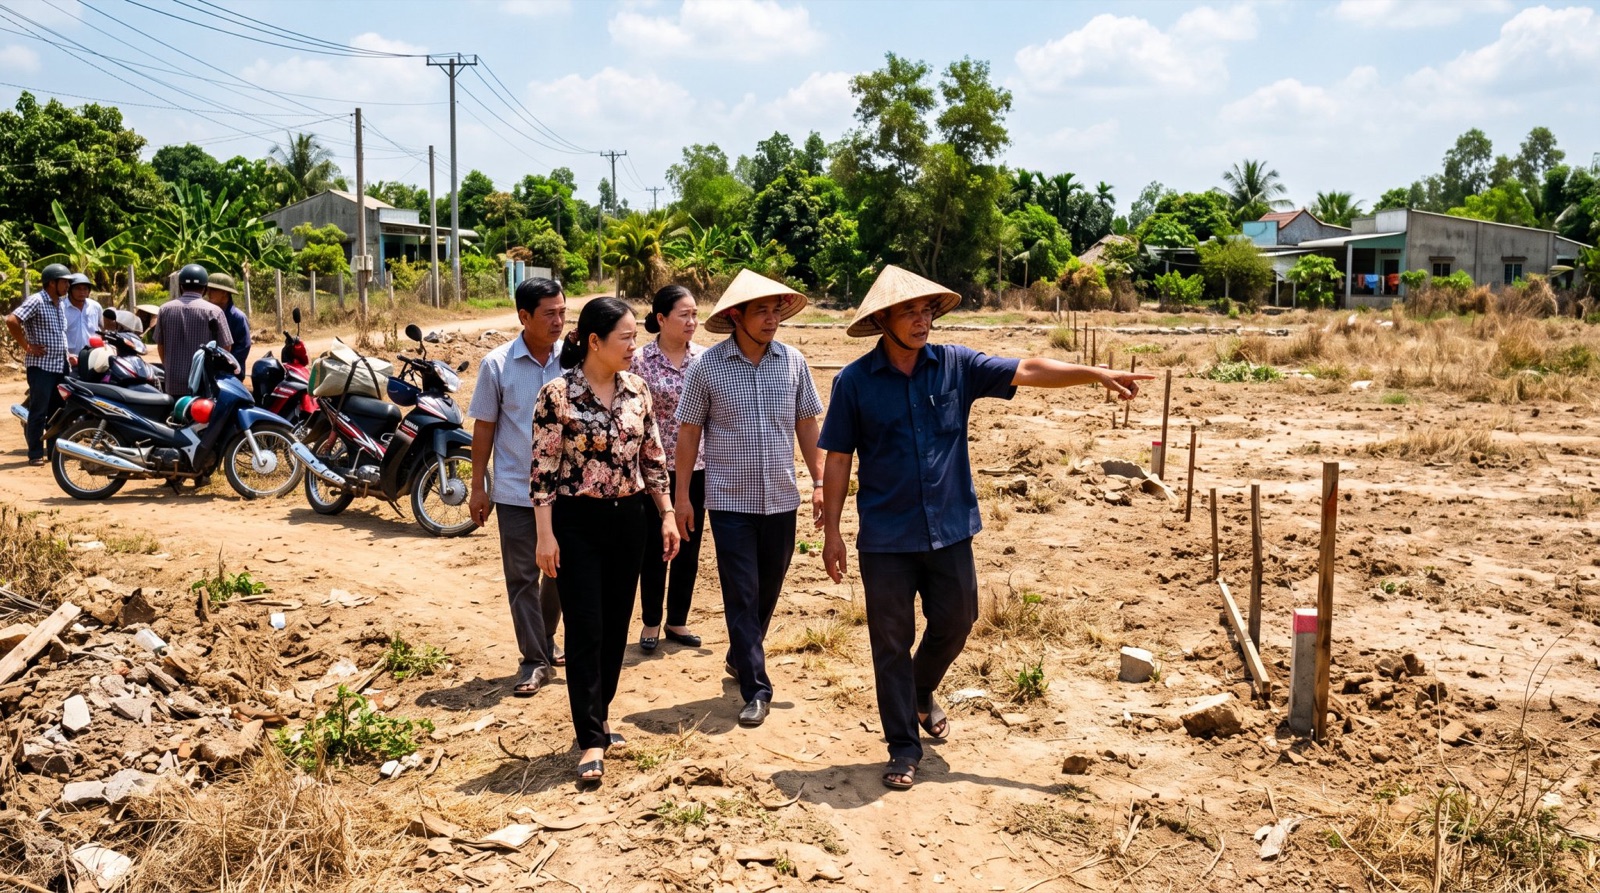
Cổ phiếu được mua bán mỗi ngày nên phản ứng rất nhanh với kỳ vọng. Đất thì khác. Muốn bán một lô phải có người mua thật, phải xem thực địa, phải soát hồ sơ, phải công chứng, phải nộp nghĩa vụ tài chính, phải chờ sang tên.
Vì vậy tin tức đến trước, giá đất đến sau. Khoảng trễ ấy chính là chỗ người chuẩn bị sẵn được lợi.
Người chuẩn bị sẵn là người đã đi xem đủ nhiều để biết mặt bằng giá thật từng khu, đã đọc quy hoạch khu mình quan tâm, đã có sẵn tiền ở chỗ rút ra được. Khi thị trường chuyển, họ không phải bắt đầu từ con số không.
Ngược lại, người chờ tới lúc ai cũng nói đất đang lên mới bắt đầu đi tìm hiểu thì gần như luôn mua ở nhịp sau, giá cao hơn, và ít thời gian kiểm tra hơn.
4. Bảy chỗ phải soát trước khi kết luận đây là lúc mua
Pháp lý trước giá. Xem giấy chứng nhận, quy hoạch, kế hoạch sử dụng đất, tranh chấp, lối đi, mục đích sử dụng và điều kiện chuyển nhượng. Thị trường thuận hay nghịch cũng không cứu được một thửa đất vướng hồ sơ.
Dòng tiền của chính mình. Nếu sáu đến mười hai tháng tới không bán được lô này, anh còn đủ tiền sống và vận hành công việc không?
Nợ vay. Nợ không xấu nếu tạo ra tài sản tốt và có nguồn trả rõ ràng. Nợ chỉ nguy hiểm khi dùng để ôm tài sản chậm thanh khoản, trong khi tiền lãi đến đều mỗi tháng.
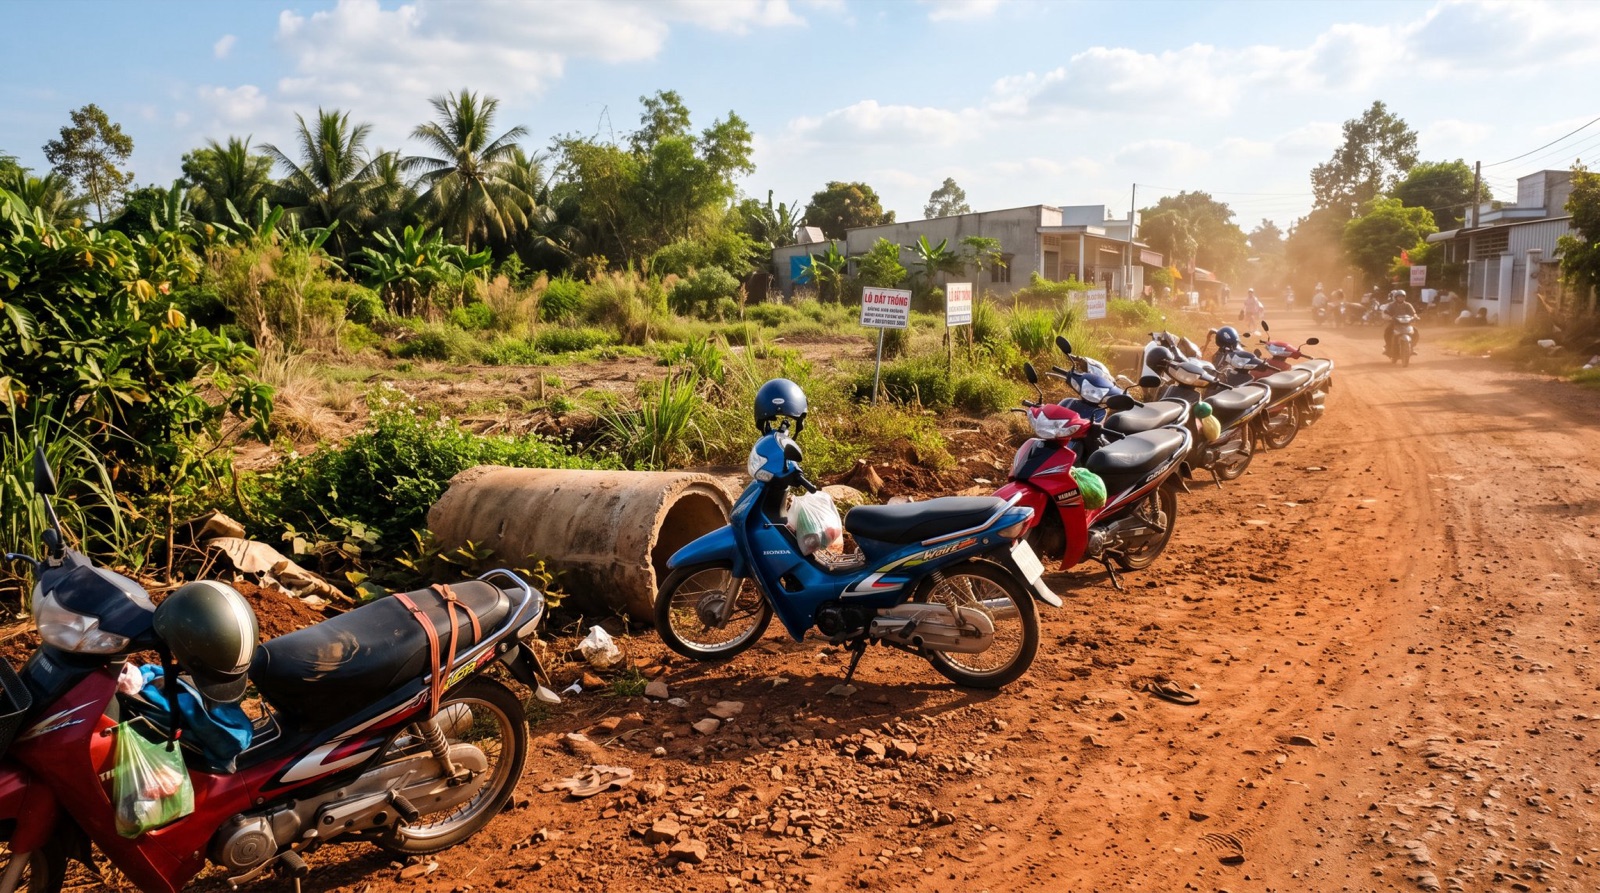
Thanh khoản của khu. Khu đó có người mua thật không? Có người ở, người làm, người kinh doanh thật hay chỉ toàn người mua đi bán lại?
Giá so với giá trị. Một lô tốt mà mua quá đắt vẫn có thể thành khoản đầu tư kém. Lấy bảng giá đất theo từng khu vực làm mốc, rồi đối chiếu bằng chân mình ngoài thực địa.
Kịch bản xấu. Nếu một năm chưa bán được, anh xoay tiền ra sao? Nếu ngân hàng định giá thấp hơn giá mua, anh có phương án bù vốn không?
Lối thoát. Trước khi mua phải biết mình sẽ bán cho ai, trong trường hợp nào, bằng cách nào. Không có lối thoát thì tài sản tốt cũng thành gánh nặng.
5. Đúng lúc của thị trường không bằng đúng lúc của mình
Người mới hay cố đoán đáy. Theo kinh nghiệm của tôi, việc đó ít giá trị hơn nhiều so với xây một cách ra quyết định ổn định.
Trước mỗi thương vụ, hãy viết ra ba con số: số tiền tối đa chấp nhận bỏ vào, mức lỗ tối đa chấp nhận được, và thời gian tối đa có thể chờ. Không trả lời được ba câu này thì chưa nên xuống tiền, dù thị trường có đang thuận tới đâu.
Và tách ba túi tiền cho rõ: tiền vận hành, tiền dự phòng, tiền đầu tư. Không dùng tiền vận hành để mua tài sản chậm thanh khoản. Với chủ doanh nghiệp, nhiều người không thua vì chọn sai lô, mà thua vì sai cấu trúc vốn — lô đất có thể tốt trong năm năm, nhưng nếu anh cần tiền trong năm tháng thì nó là tài sản không phù hợp.
Khi hồ sơ đã sạch, nguồn tiền đã đúng và tiêu chí đã rõ, việc còn lại chỉ là chọn lô. Anh có thể xem các lô đang bán và nhờ soát phần pháp lý nhà đất trước khi đặt cọc. Đi chậm ở bước kiểm tra để không phải trả giá đắt ở bước bán ra.
Bài viết mang tính tham khảo. Trước khi giao dịch, anh vui lòng kiểm tra hồ sơ pháp lý cụ thể của thửa đất tại cơ quan nhà nước có thẩm quyền nơi có đất.