


Nhiều người nhìn số tiền thuê thu mỗi tháng rồi kết luận lô đất này có dòng tiền. Nhưng trừ đủ chi phí vận hành, thuế và nợ vay, kết quả có thể rất khác.
Bài này đi thẳng vào phần thực hành: bảng tính dòng tiền ròng cho đất cho thuê hoặc dãy trọ ở Long Thành cần những dòng nào, đọc ra sao, và chỗ nào người mua hay tính thiếu.
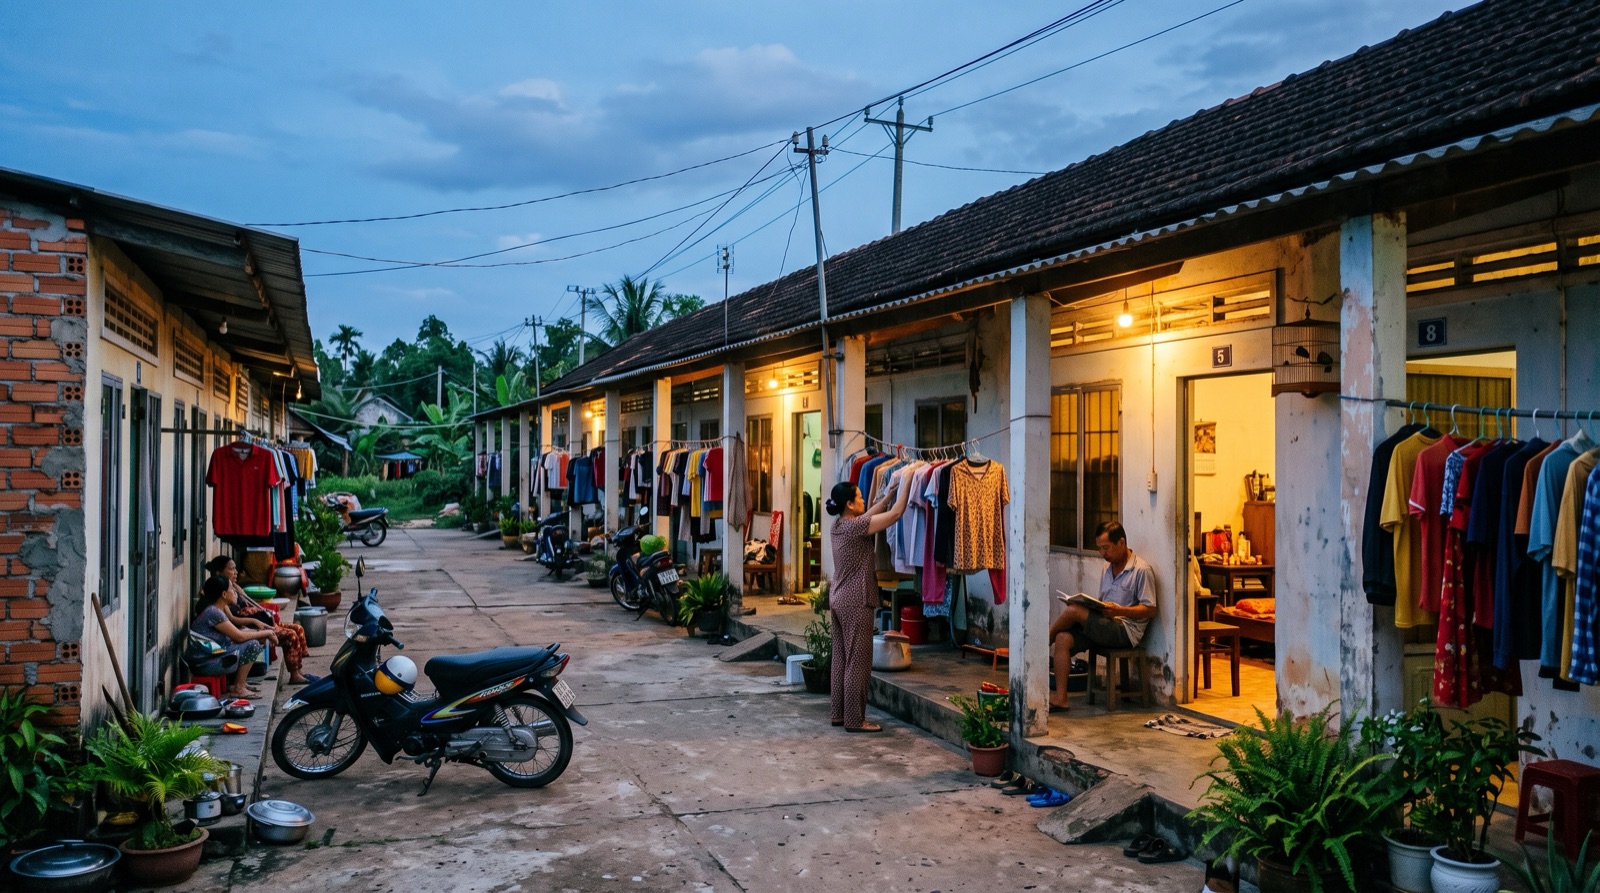
1. Dòng tiền ròng là gì, và vì sao phải tách hai lớp
Với tài sản cho thuê, dòng tiền ròng là phần tiền còn lại sau khi trừ chi phí vận hành thực tế, các khoản thuế liên quan và, nếu có vay, cả nghĩa vụ trả nợ. Cách đọc an toàn nhất là tách thành hai lớp.
Dòng tiền ròng trước nợ vay đo sức khỏe tự thân của tài sản: bản thân lô đất này, dãy trọ này, khai thác ra có sống được không.
Dòng tiền ròng sau nợ vay đo sức chịu đựng của chủ sở hữu: với cấu trúc vay hiện tại, mỗi tháng anh còn dư hay phải bù thêm.
Trộn hai lớp này vào một con số là rất dễ đánh giá sai. Có tài sản khai thác tốt nhưng vẫn âm tiền mỗi tháng vì cấu trúc vay quá nặng. Cũng có tài sản nhìn thì dương tiền, nhưng dương được là nhờ chủ nhà tự trông coi, tự sửa chữa, không tính công mình vào chi phí.
2. Bốn tầng của một bảng tính đúng
Tầng một — doanh thu gộp. Bằng giá thuê bình quân một chỗ nhân với số chỗ có thể cho thuê, nhân với tỉ lệ lấp đầy thực tế trong năm. Với dãy trọ thì chỗ là phòng. Với đất cho thuê mặt bằng thì chỗ là phần diện tích cho thuê được.
Tầng hai — lợi nhuận vận hành trước thuế. Bằng doanh thu gộp trừ toàn bộ chi phí khai thác: điện nước, internet dùng chung; người trông coi hoặc đơn vị quản lý; sửa chữa, bảo trì định kỳ; quỹ thay thế đồ đạc; chi phí tìm khách thuê mới.
Tầng ba — dòng tiền ròng trước nợ vay. Bằng lợi nhuận vận hành trước thuế trừ đi các khoản thuế phải nộp theo trường hợp áp dụng.
Tầng bốn — dòng tiền ròng sau nợ vay. Bằng tầng ba trừ gốc vay phải trả và lãi vay phải trả.
Điểm mấu chốt: đừng lấy tiền thuê thu được làm lợi nhuận. Đó mới chỉ là lớp số đầu tiên.
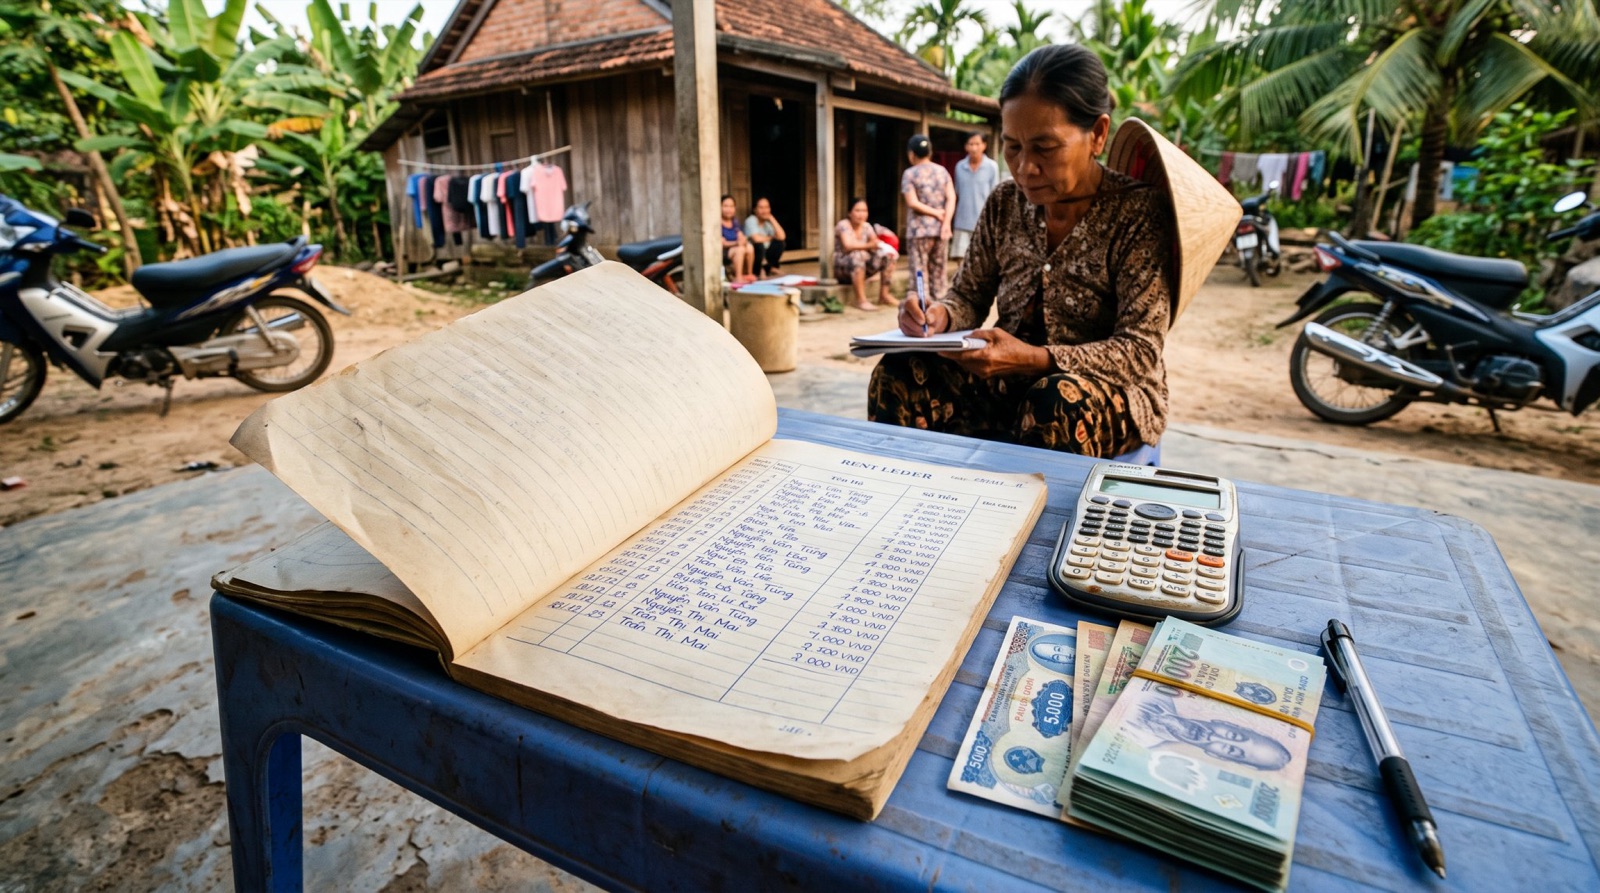
3. Những dòng không được để trống
Doanh thu: chỉ ghi phần thực nhận. Nếu thực tế thường phải giảm để giữ khách, bao luôn một phần điện nước, hoặc chịu chi phí cho người giới thiệu khách, thì con số đưa vào bảng tính phải là giá thực nhận bình quân, không phải giá chào. Đây là khác biệt giữa một bảng tính đẹp và một bảng tính dùng được.
Chi phí biến đổi: càng đông khách càng phát sinh. Điện nước dùng chung tăng theo số người, dọn dẹp, sửa vặt, thay đồ hỏng, tìm khách mới mỗi lần có người trả phòng. Lấp đầy tăng thì chi phí biến đổi cũng lên, biên lợi nhuận không tăng tương ứng.
Chi phí cố định: có khách hay không vẫn phải trả. Trông coi, an ninh, internet, phí quản lý, bảo hiểm, kiểm tra điện nước định kỳ, phát quang cây cỏ với đất trống. Nhóm này dễ bị tính thiếu khi người mua chỉ nhìn vào lúc dãy trọ đang kín phòng.
Thời gian trống: phải có một dòng riêng. Giữa hai khách thuê luôn có quãng trống, và với đất cho thuê mặt bằng, quãng này thường dài hơn phòng trọ. Bảng tính giả định lấp đầy quanh năm thì kết quả gần như chắc chắn lệch.
Thuế: không thể để trống. Theo hướng dẫn chính sách thuế đang áp dụng với hộ và cá nhân cho thuê bất động sản, nếu doanh thu năm từ 500 triệu đồng trở xuống thì không phải nộp thuế thu nhập cá nhân và thuộc đối tượng không chịu thuế giá trị gia tăng. Nếu doanh thu năm từ 500 triệu đồng trở lên, thuế giá trị gia tăng được tính bằng doanh thu nhân 5%, còn thuế thu nhập cá nhân được tính bằng phần doanh thu vượt trên 500 triệu đồng nhân 5%. Có nhiều bất động sản cho thuê thì được chọn phân bổ mức khấu trừ 500 triệu đồng cho một hoặc một số hợp đồng, tổng mức được trừ trong năm không vượt quá 500 triệu đồng.
Về kê khai, cá nhân trực tiếp cho thuê có thể chọn khai thuế hai lần hoặc một lần trong năm; nếu bên thuê là tổ chức và có thỏa thuận khai thay, nộp thay thì bên thuê thực hiện theo hồ sơ và kỳ hạn tương ứng. Mẫu hồ sơ hiện hướng dẫn theo Thông tư 18/2026/TT-BTC.
Nợ vay: một lớp riêng, hai dòng riêng. Gốc phải trả và lãi phải trả tách bạch, không gộp vào chi phí vận hành. Tách ra mới thấy sự thật quan trọng nhất: tài sản khai thác tốt vẫn có thể âm tiền vì vay quá tay.
4. Ba kịch bản bắt buộc phải có
Kịch bản cơ sở. Dùng tỉ lệ lấp đầy và giá thuê thực nhận quan sát được trong phần lớn năm, không lấy số đẹp nhất lúc cao điểm. Đây là kịch bản để ra quyết định chính.
Kịch bản xấu. Giảm tỉ lệ lấp đầy, giảm giá thuê thực nhận, tăng chi phí vận hành, giữ nguyên nợ vay. Nếu ở kịch bản này dòng tiền sau nợ vay đã âm sâu, tài sản có thể không phù hợp với người mua thận trọng.
Kịch bản rất xấu. Thêm quãng trống kéo dài, một khoản sửa chữa lớn, hoặc phải thay thiết bị sớm. Phần này giúp anh nhìn rõ rủi ro thay vì chỉ nhìn con số sinh lời được giới thiệu.
5. Bốn chỗ người mua hay tính thiếu
Lấy lúc cao điểm làm chuẩn cả năm. Cách này làm con số sinh lời đẹp lên nhanh nhất, và sai nhanh nhất.
Không trích quỹ thay thế. Đồ đạc phòng trọ hao mòn nhanh. Không trích trước thì đến lúc phải thay, khoản đó bốc thẳng ra khỏi túi.
Bỏ qua thuế vì nghĩ doanh thu chưa chạm ngưỡng. Nên tính ngay từ đầu để biết mức doanh thu nào tài sản đổi trạng thái.
Chỉ nhìn dòng tiền trước nợ vay. Nếu đang vay, con số quyết định khả năng giữ được tài sản vẫn là dòng tiền sau nợ vay.
6. Trước bảng tính, vẫn là pháp lý và vị trí
Bảng tính chỉ có giá trị khi thửa đất đứng vững về hồ sơ. Trước khi ngồi tính tiền thuê, nên kiểm tra giấy chứng nhận, mục đích sử dụng đất, thế chấp, tranh chấp, lối đi và điều kiện chuyển nhượng — phần này có thể nhờ soát qua dịch vụ pháp lý nhà đất.
Kế đó là chuyện có khách thuê thật hay không. Khu có người ở, có người làm, đường vào ổn thì mới có người thuê. Anh nên tra quy hoạch khu vực, đối chiếu giá vốn với bảng giá đất theo từng khu, rồi mới đưa số vào bảng tính.
Bảng tính dòng tiền ròng không cần cầu kỳ, nhưng bắt buộc phải trung thực. Chỉ nên kết luận một tài sản có dòng tiền sau khi đã trừ đủ chi phí vận hành, quỹ bảo trì, thuế và nghĩa vụ nợ. Khoảng cách giữa quyết định chắc tay và quyết định rủi ro thường nằm ở file tính, không nằm ở tờ giới thiệu.
Bài viết mang tính tham khảo. Trước khi giao dịch, anh vui lòng kiểm tra hồ sơ pháp lý cụ thể của thửa đất tại cơ quan nhà nước có thẩm quyền nơi có đất.


